

Wind 数据涌现,轨则 2026 年 10 月 31 日,A 股 42 家上市券商一都完成三季报露馅。三季报收官,归母净利润榜单常被作为不雅察券商行业冷暖的风向标,但只看排行很容易堕入误区:限度大不代表抗风险才智强,短期高增速也不等于长久竞争力。头部阵营的排位看似踏实,里面增长节拍早已分化;不少尾部券商亮眼的弹性,实质仅仅低基数带来的拓荒行情。咱们先从归母净利润总量脱手,拆解 42 家券商的利润邦畿,先看第一梯队 TOP10。 归母净利润TOP10 数据证据:轨则 2026-10-31;统计

Wind 数据涌现,轨则 2026 年 10 月 31 日,A 股 42 家上市券商一都完成三季报露馅。三季报收官,归母净利润榜单常被作为不雅察券商行业冷暖的风向标,但只看排行很容易堕入误区:限度大不代表抗风险才智强,短期高增速也不等于长久竞争力。头部阵营的排位看似踏实,里面增长节拍早已分化;不少尾部券商亮眼的弹性,实质仅仅低基数带来的拓荒行情。咱们先从归母净利润总量脱手,拆解 42 家券商的利润邦畿,先看第一梯队 TOP10。
归母净利润TOP10
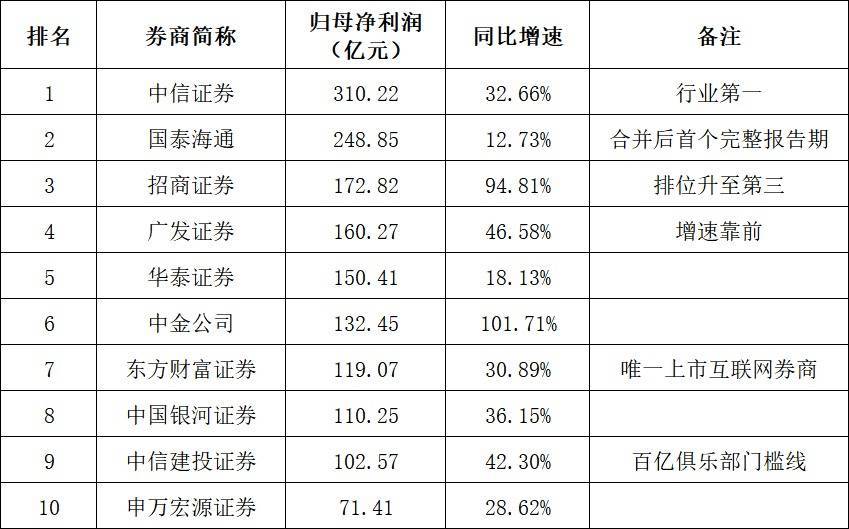
数据证据:轨则 2026-10-31;统计边界为A 股 42 家上市券商 2026 年前三季度。同比增速:部分为上市公司三季报原文露馅,中金公司、中国星河证券、中信建投证券、申万宏源证券三季报正文未奏凯露馅同比增速,以上同比增速由 Wind 凭据本期、前年同时归母净利润经营得出,属于加工口径。
利润马太效应如故固化。前十券商拿走行业七成利润,“百亿俱乐部”门槛了了,但梯队里面增速分化,不是坐上龙头位置就不错躺赢。国泰海通统一后体量稳居第二,但增速昭着弱于中信、广发、东财;东方钞票不靠重自营博弈,依旧跑出高增长,印证零卖流量底盘的独到韧性。
体量榜单只可看出谁赚得多,增速梯队才是诀别 “真增长” 和 “数字假象” 的重要。一样是正增长,高基数龙头和低基数中小券商,增长含金量天悬地隔。
净利增速黑马榜(正增长梯队)
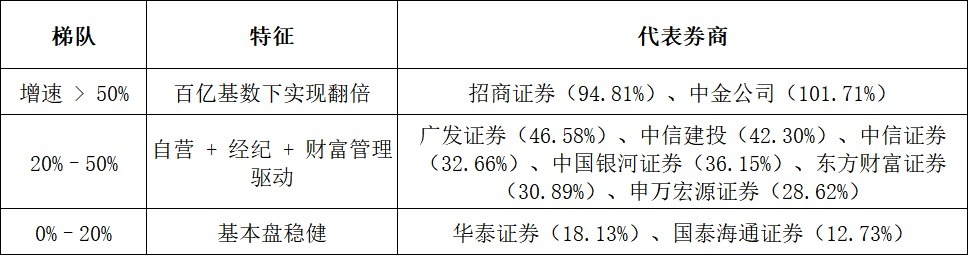
高增速要先验 “基数滤镜”。部分中小券商的超高增速,实质是前年同时事迹深坑带来的拓荒,并非生意时势发生质变;招商、中金在百亿利润基数之上杀青翻倍增长,中信建投、广发等保管 40% 阁下高增,这类增长含金量系数不在一个维度。
有赚得盆满钵满的,就有事迹承压甚而转亏的。前三季度行情节拍滚动,一批券商利润被奏凯侵蚀,短板图穷匕见。
事迹承压梯队(负增长样本)
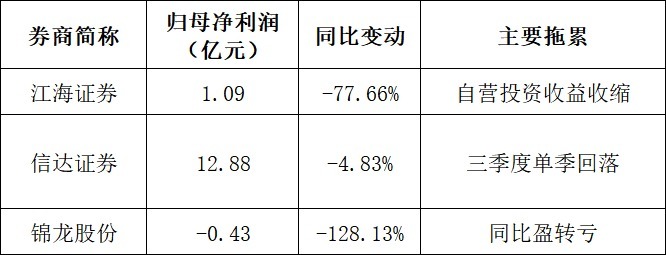
中小券商的命门紧紧绑在自营上。商场一朝转向,捏仓浮盈波动奏凯击穿利润缓冲垫;穷乏投行、资管、机构业务平定托底,事迹便是地谈的行情晴雨表,潮流退去便容易裸泳。
总量排名仅仅最上层的效果。大券商赢在成本、派司、客户底盘;中小券商许多技能赌在自营弹性。限度大≠抗波动,增速高≠可捏续。 单看利润榜很容易被短期数字诱骗。思要看懂真实确力,还要陆续拆解业务结构、盈利质地两张表。
风险辅导:投资有风险。以上仅为公开财务数据整理开云网址,不组成任何投资提倡;券生意绩受商场行情波动影响较大,过往事迹不代表改日阐扬。
官方网站

关注我们
联系地址